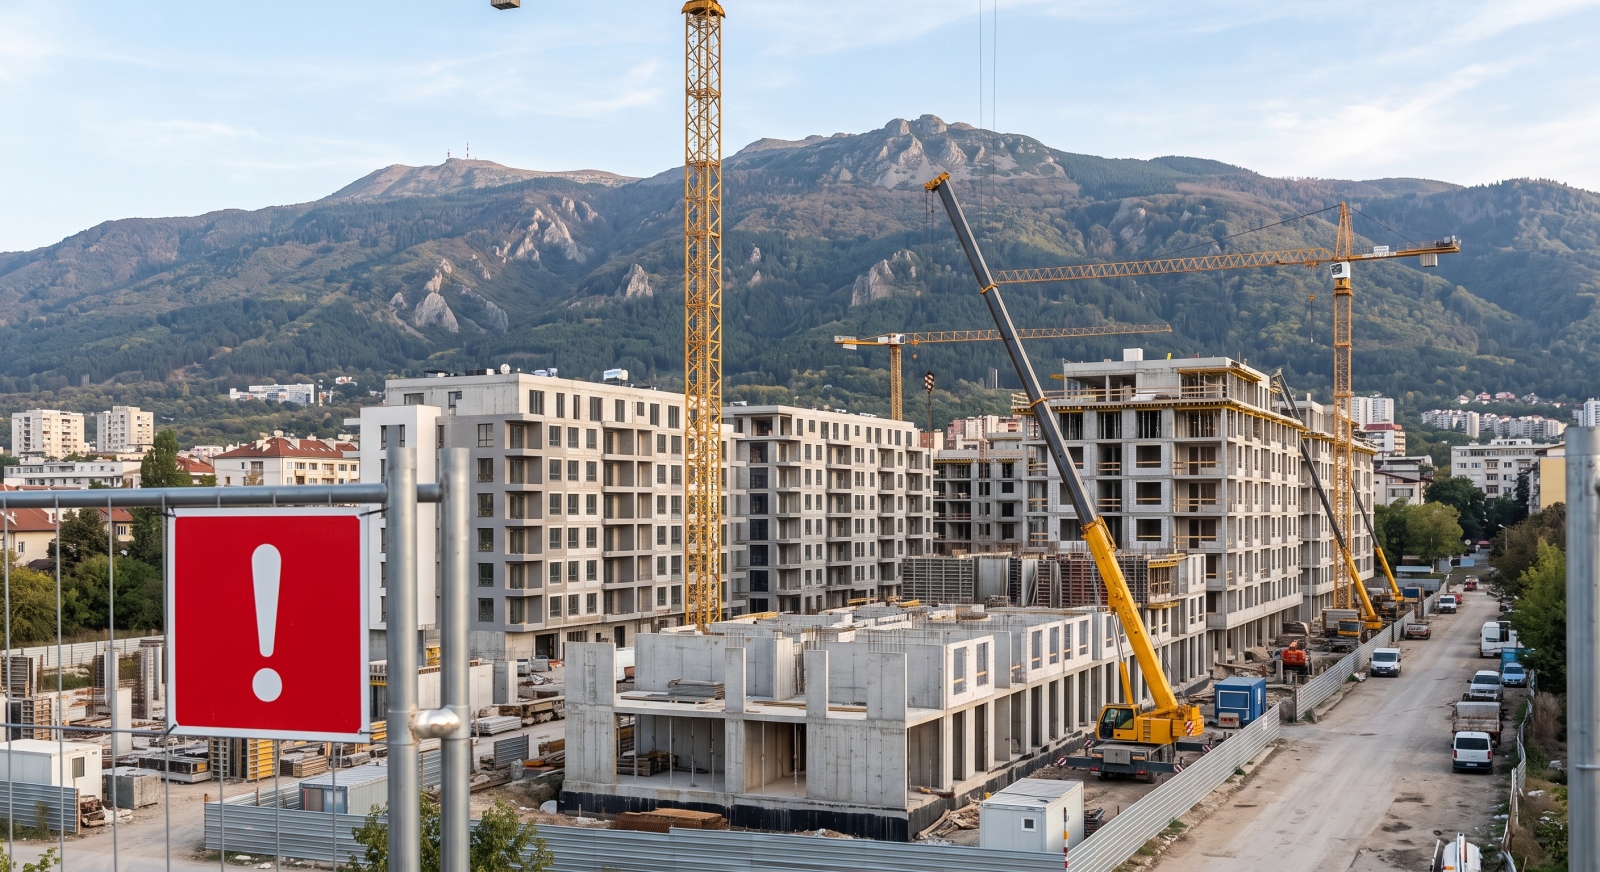
Разходката из София и големите областни градове в България създава усещането за нестихващ строителен подем. Внезапният поглед към хоризонта разкрива десетки кранове, новоизграждащи се комплекси и табели за продажби. Но зад тази визуална манифестация на растежа се крият фундаментални пазарни промени.
Все повече макроикономически индикатори и данни „от кухнята“ показват, че имотният сектор преминава през преломен момент. Анализът на основните рискови фактори – от строителния сектор и банковото кредитиране до поведението на купувачите и продавачите – разкрива защо моментът изисква изключителна бдителност.
Макропреглед: Първите сигнали за обръщане на тренда
Всеки имотен цикъл следва строго определена хронология. Пазарният срив или корекция никога не настъпват за един ден – те са резултат от натрупване на вътрешни пренасищания.
Данните за обема на сделките през първите две тримесечия на 2026 г. вече регистрираха негативни сигнали и забавяне в темповете на растеж. Предстоящите официални данни от Агенцията по вписванията за третото тримесечие (Q3) на 2026 г. ще бъдат критичният тест за пазара.
Статистическите данни от Агенцията по вписванията:
За първото тримесечие (Q1) на 2026 г. статистиката на Агенцията по вписванията отчита общо 38 154 сделки в страната – спад от 15.5% спрямо същия период на 2025 г. (45 144 сделки). В София спадът за Q1 е 12.3%, във Варна – 21.5%, а в Бургас – 18% на годишна база.
Тенденцията се засилва през второто тримесечие (Q2) на 2026 г., когато са вписани 45 965 сделки при 56 010 за Q2 2025 г. – понижение от близо 18%. Кумулативно за цялото първо полугодие (H1) на 2026 г. спадът в обема на покупко-продажбите в България достига 16.8% (84 119 сделки спрямо 101 154 за H1 2025 г.), а в столицата отстъплението е 14.7%.
При анализа на имотните цикли, първият индикатор за обръщане на тренда винаги е спадът в обема на сделките, а не директният спад в цените.
- Фаза 1: Спад на сделките. Купувачите започват да се оттеглят или заемателната им способност се ограничава, докато продавачите все още поддържат високи офертни цени.
- Фаза 2: Натрупване на предлагане. Офертите престояват все по-дълго, а активните купувачи стават значително по-малко от наличните имоти.
- Фаза 3: Психологическо изчакване. Формира се общо настроение на изчакване. Купувачите отлагат решенията си с надежда за отстъпки.
- Фаза 4: Ценова корекция. При продължителен застой продавачите, които имат реална нужда от ликвидност, започват първи да свалят цените, повличайки целия пазар надолу.
Първите и най-ясни симптоми за обръщането на пазарния цикъл вече са видими в района около столицата. Периферията и близките населени места около София обикновено реагират най-бързо на промените в купувателните възможности и са първият сегмент, който усеща спада.
Докато само преди 1–2 години къщите и имотите в районите в непосредствена близост до София се продаваха сравнително лесно и бързо под натиска на високия пазарен ентусиазъм, днес картина е коренно различна. В периферията вече се наблюдава същински срив в обема на сделките и засилен натиск за драстично намаляване на цените.
Интересът от страна на купувачите към масовите крайградски оферти в момента е изключително оскъден. Продажби се осъществяват единствено при имоти с безупречно високо качество, изрядна документация и позиционирани на много атрактивни, компромисни за продавача цени. Всички останали оферти в периферията престояват без запитвания, което е ранен сигнал за това какво предстои да се случи и в по-широкия столичен пазар.
Строителният бум и капанът на финансовия лост (Леверидж)
Един от основните двигатели на потенциална ценова корекция се крие именно в строителния сектор.
На повърхността пазарът изглежда стабилен, но истината е, че финансово независимите строителни компании с богат собствен капитал са малцинство. Голяма част от по-малките и нови инвеститори оперират с висок финансов лост (леверидж). Техният бизнес модел разчита фундаментално на това следващите вноски от купувачи „на зелено“ да финансират продължаването на строежа.
Сигналите „от кухнята“ на инвеститорите в София
Директните наблюдения върху поведението на инвеститорите в столицата вече разкриват сериозни промени в тяхната ликвидност и търсене на купувачи:
- Скрити бонуси и по-високи комисионни: Инвеститорите все по-често увеличават комисионните възнаграждения към агенциите за недвижими имоти и предлагат бонуси на брокерите, за да насочват приоритетно клиентите към техните проекти.
- Агресивни начални отстъпки: На етап „Старт на строителството“ се предлагат значително по-ниски цени с цел бързо генериране на първоначални резервации и свеж капитал.
Когато икономиката се забави и продажбите „на зелено“ спаднат, свръхзадлъжнелите строители се сблъскват с недостиг на оборотни средства. За да избегнат фалит и да покрият задълженията си към банки и изпълнители, именно тези притиснати строители ще бъдат първите, които масово и рязко ще намалят цените. Това може да задейства верижна реакция на ценови спад на целия първичен пазар.
Банковият сектор и ипотечната зависимост
През последните години огромна част от сделките с имоти – особено в София, Пловдив, Варна и Бургас – се реализираха с банково финансиране. Исторически ниските лихвени проценти в България (поддържани около 2.5% – 3%) създадоха усещане за евтин и достъпен ресурс.
Ипотечната реалност в цифри (Данни за 2026 г.):
Според статистиката от Агенцията по вписванията и анализите на кредитните посредници, на национално ниво около 40% от всички покупко-продажби на имоти се финансират с кредити. В големите областни центрове обаче ипотечната зависимост е значително по-висока.
В София преобладаващата част – между 70% и 73% от сделките с жилища – вече се осъществяват чрез ипотечно финансиране.
Изключително важен парадокс се наблюдава през 2026 г.: докато общият брой на вписаните покупко-продажби на имоти в страната бележи спад от близо 16.8% за първото полугодие, броят и обемът на ипотечните кредити отбелязват допълнителен ръст. През второто тримесечие на 2026 г. броят на вписаните ипотеки нараства с +5.5% на годишна база, а общият обем на жилищното кредитиране според данните на БНБ отчита брутален годишен ръст от над 25%.
Това показва, че въпреки охлаждането в броя на сделките, купувачите ползват все по-големи по размер кредити, за да покрият високите цени на имотите, а делът на изцяло кешовите купувачи драстично намалява.
Това е изключително висок процент, който показва огромната зависимост на пазара на имоти в София от банковото кредитиране. Преди години съотношението беше обърнато в полза на покупките с лични средства (кеш), но ниските лихвени проценти по жилищните кредити в България (които остават сред най-ниските в целия Европейски съюз) промениха коренно ситуацията.
Тази тенденция крие както възможности, така и сериозни рискове за купувачите.
Какво означава това за пазара?
- Стабилност на цените (засега): Докато банките продължават да финансират купувачите при изгодни условия, търсенето остава високо, което поддържа и цените на нива от над 1500–2000 евро на кв.м за масовите квартали.
- По-висок риск при затягане на правилата: Тъй като над 70% от сделките зависят от ипотеки, всяко решение на Българската народна банка (БНБ) за затягане на изискванията (например по-високо самоучастие или по-ниско съотношение дълг/доход) може рязко да охлади пазара.
- Затягане на лихвените проценти: При евентуално покачване на ипотечните лихви (в съответствие с европейските финансови пазари и политиките на ЕЦБ), месечните вноски на кредитополучателите ще се увеличат.
- Намалена купувателна способност: Дори минимално увеличение на лихвата с 1% до 1.5% свива максималния размер на кредита, който едно домакинство може да обслужва, отнемайки голяма част от платежоспособното търсене.
- Затягане на самоучастието: При първи сигнали за повишен риск БНБ и търговските банки затягат изискванията за самоучастие (напр. 20%–30% вместо 10%), което мигновенно изолира купувачите без значителни спестявания.
Реалността на вторичния пазар: Спиралата на застоя
Промените на пазара вече се усещат ясно на вторичния пазар. Приключи периодът, в който почти всеки имот се продаваше за броени седмици независимо от състоянието си.
Застояването на надценените имоти
В момента се наблюдава масово застояване на имоти, които са с компромисно качество или прекомерно висока цена. Ако през изминалите 2–3 години средният престой на имот на пазара беше около 2 месяца, днес надценените оферти престояват 2 до 3 пъти по-дълго.
Когато даден имот престои на пазара над 6 месеца, той губи своя пазарен интерес, придобива репутация на „проблемен“ и накрая често се продава на цена, по-ниска от реалната му стойност.
С кои имоти се правят сделки днес?
В настоящата фаза на пазара сделки се реализират успешно само при наличието на три задължителни фактора:
- Добре ценообразувани: Цената е съобразена с реалните пазарни аналози и състоянието на имота, а не с емоционалните очаквания на продавача.
- Качествени: Жилища с добро функционално разпределение, поддържана сграда и добра локация.
- Юридически готови: Имоти с напълно подготвени и изрядни документи, позволяващи незабавна сделка.
Пазарната крива и цикълът: Защо е важно да разпознаем къде се намираме?
Пазарната крива е графичното изражение на имотния цикъл. За всеки собственик на имот е от критично значение да разпознае дали пазарът се намира на своя връх, в плато или в началото на низходяща фаза.
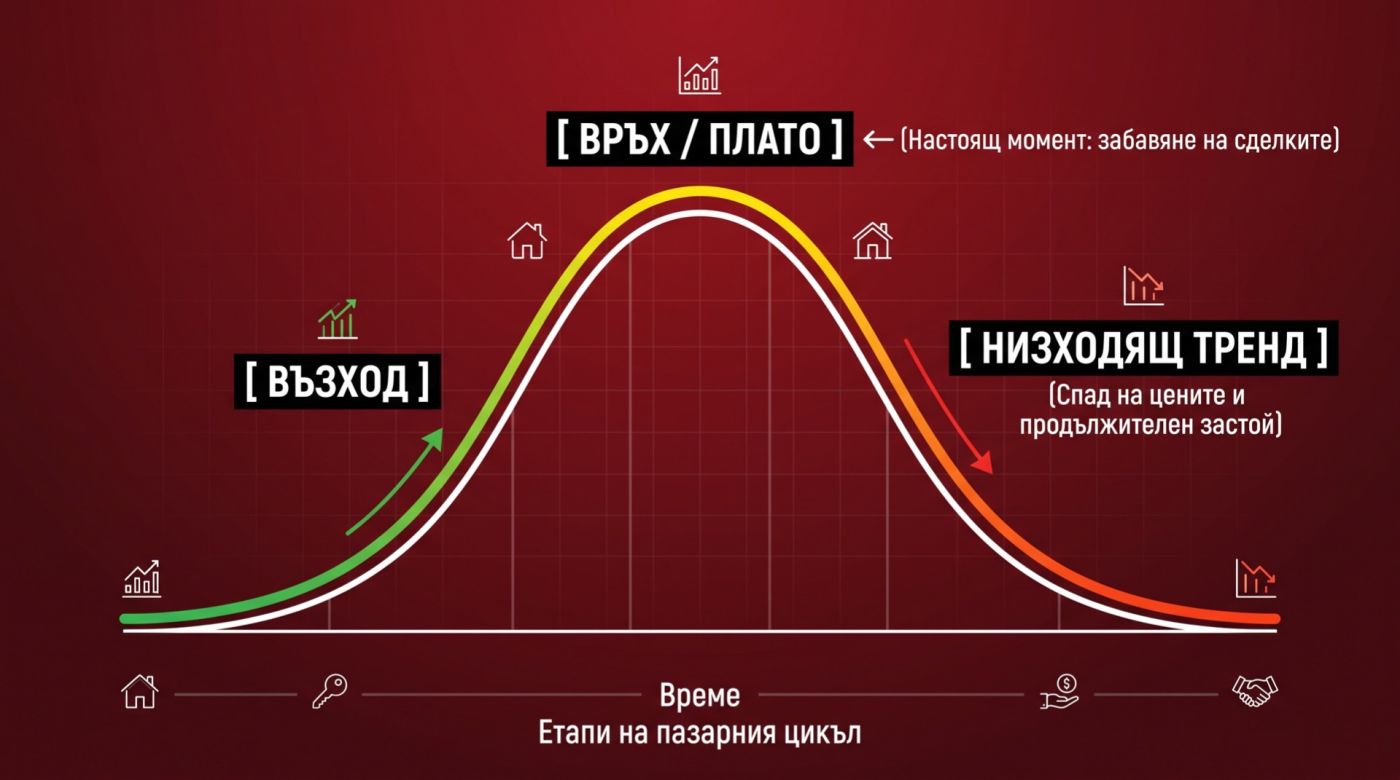
Изображението представлява инфографика, илюстрираща фазите на пазарния цикъл в областта на недвижимите имоти
Стратегия за защита на капитала: Продажба „навреме“
Ако сте закупили имот преди 2, 3 или повече години, вие вече притежавате значителна натрупана капиталова печалба. Главният риск в момента е тази печалба да бъде изтрита от последваща пазарна корекция.
- Защо малката отстъпка днес е печалба утре? Приемането на разумна отстъпка от 5%–10% спрямо надценените очаквания ви позволява да реализирате сделка веднага и да си гарантирате натрупания капитал.
- Избягване на двойната загуба: Собствениците, които отказват да коригират цената си в началото на низходящия цикъл, обикновено прекарват месеци в сваляне на цената „на парче“, за да продадат накрая с 10%–20% по-евтино.
- Превръщане на риска във възможност: Своевременната продажба освобождава ликвиден капитал (кеш). При евентуален по-дълбок спад на пазара, тези средства могат да бъдат инвестирани отново в значително по-подценени и изгодни активи.
Практически пример: Силата на точната начална цена
За да илюстрираме как работи правилното ценообразуване на практика, ще разгледаме скорошен казус от нашата брокерска практика с къща, обявена за продажба.
Преди официалното стартиране на рекламната кампания и публикуването на имота в социалните мрежи, цената на къщата беше подложена на подробен пазарен анализ и позиционирана адекватно спрямо конкурентните оферти.
Резултатите:
- За по-малко от 24 часа бяха генерирани над 20 запитвания от директни клиенти.
- Още на следващия ден бяха организирани 2 реални огледа с подготвени купувачи.
Този пример доказва, че пазарът не е спрял, а е станал изключително ценово чувствителен. Когато даден имот е ценообразуван правилно, купувачите реагират незабавно, докато надценените оферти остават незабелязани.
Практически съвети към продавачите: Как да избегнете капана на застоя?
- Откажете се от „тестването на пазара“: Пускането на имот на прекомерно висока цена с идеята „ако мине“ е пагубна стратегия в момент на охлаждане. Първите 3–4 седмици от публикуването на имота генерират най-голям купувачески интерес. Ако този прозорец се изпусне поради висока цена, имотът изгорява.
- Изберете точна продажна стратегия: В зависимост от спецификата на имота трябва да се приложи ясен план – ценова стратегия, таргетиран маркетинг или позициониране на уникалните характеристики на имота. (Подробен анализ на тези подходи можете да прочетете в следващата ни статия: Основни видове стратегии за продажба на имот).
- Действайте с бързина и пазарна адекватност: Бързината при вземането на решения и реалистичната цена са най-добрата застраховка за вашия капитал.
Как да подходите според вашите цели?
Пазарът на недвижими имоти у нас не се намира в състояние на внезапен срив, но със сигурност навлезе в фаза на пренастройване и забавяне. Времето, в което всеки имот се продаваше от само себе си на произволна цена, вече приключи. Дали настоящият момент е подходящ за действие зависи изцяло от вашите лични цели и от това от коя страна на сделката се намирате.
За купувачите: Спекулативен риск срещу дом за цял живот
Ако в момента търсите имот с чисто инвестиционна цел – да вложите свободни пари с очакване за бърза препродажба или висок доход от наем, може би моментът не е най-подходящият. Навлизането на пазара на своя връх носи риск от ценова корекция в краткосрочен и средносрочен план, което да намали очакваната ви възвръщаемост.
Ако обаче сте от купувачите, които търсят своя първи дом – място, където да живеете със семейството си, вместо да плащате месечен наем или да отлагате живота си, всеки момент е подходящ. В дългосрочен хоризонт от 10, 15 или 20 години недвижимите имоти винаги покачват стойността си. На истинския дом никога не трябва да се гледа единствено като на финансов актив. Това е мястото, в което ще прекарате живота си, ще създавате спомени, ще се радвате с близките си и ще наричате „свой дом“. И когато стъпите в него, какво значение има дали след 2 или 3 години той номинално ще струва 200 000 или 250 000 евро?
За продавачите: Време за защита на капитала, а не за алчност
Ако сте от страната на продавачите и притежавате имот, който не ползвате за живеене, сега е моментът за претеглен анализ. Всеки, който притежава имот отпреди 2–3 или повече години, вече държи в ръцете си сериозна капиталова печалба. Главният риск днес е да изпуснете този прозорец поради опити за „тестване на пазара“ с надценени оферти.
Разумната цена днес гарантира реализиране на печалбата и осигурява ликвидност. Своевременната продажба предпазва от влизане в спиралата на постоянно сваляне на цената при евентуална по-дълбока корекция на пазара и ви оставя със свободен капитал за следващи добри възможности.
Независимо дали купувате или продавате, всяка стъпка на настоящия пазар трябва да бъде подплатена с детайлен анализ и ясна стратегия. Анализирайте данните, преценете собствения си хоризонт и вземайте решения, базирани на логика, а не на емоции.